ביטוח מנהלים או קרן פנסיה: הטעות שעלולה לעלות לכם עשרות אלפי שקלים
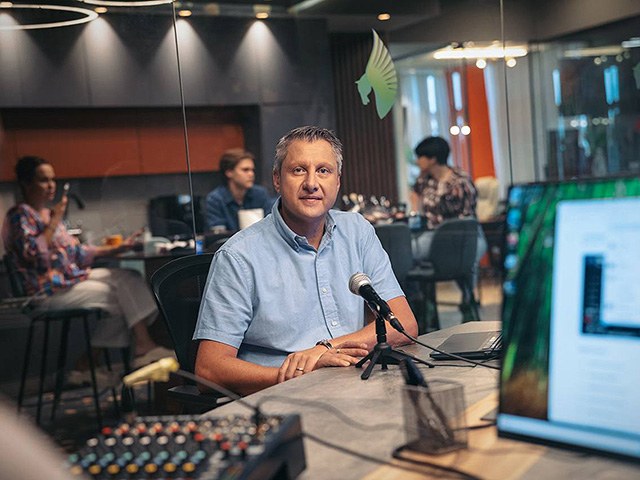
דמי ניהול מיותרים וכיסויים ביטוחיים יקרים יכולים להיגרר שנים, ובינתיים החיסכון נשחק - וההבחנה מגיעה רק כששקלים רבים כבר אבדו. אלדר פורטנוב, בעל סוכנות הביטוח BestSeller, מסביר מה באמת חשוב לבדוק בין ביטוח מנהלים, קרן פנסיה וקופת גמל, ואיפה מסתתרת המלכודת של המקדם המובטח
אלדר פורטנוב, בעל סוכנות הביטוח BestSeller
מתפרסם בחסות מידע
יש החלטות שאפשר לתקן אחרי חודש או אחרי שנה. בתכנון הפנסיוני הדברים מורכבים יותר: לפעמים אדם משלם במשך שנים דמי ניהול מיותרים וביטוח יקר, ומגלה זאת רק כשכבר אבדו עשרות אלפי שקלים.
אחת השאלות הנפוצות ביותר שאני נשאל היא: מה עדיף - ביטוח מנהלים או קרן פנסיה? וכאן מתחיל הדבר המעניין באמת. כי שם התוכנית כשלעצמו כמעט אינו אומר דבר. מה שחשוב הוא שנת פתיחת החוזה, התנאים שלו, מקדם הקצבה, דמי הניהול, הכיסויים הביטוחיים והזכויות שאתם יכולים לשמור - או לאבד לנצח.
קרן פנסיה - משלבת חיסכון והגנה ביטוחית למקרה של אובדן כושר עבודה ומוות. היא פועלת על פי עקרון הביטוח ההדדי, והתנאים נקבעים בתקנון הקרן.
ביטוח מנהלים - מסלול של תשלומי פנסיה על בסיס חוזה אישי עם חברת הביטוח. התנאים של פוליסות ותיקות עשויים להיות שונים במידה ניכרת מאלה של ימינו, ולכן אין טעם להסתכל רק על שם התוכנית.
קופת גמל - מסלול של חיסכון פנסיוני שבו ביטוח אובדן כושר עבודה ומוות אינו כלול באופן אוטומטי, ובמידת הצורך נבנה בנפרד.
הטעות המרכזית היא להשוות רק תשואות ודמי ניהול. בתכנון הפנסיוני חשובים הגיל, ההכנסה, המשפחה, מצב הבריאות, החיסכון, הכיסויים הביטוחיים, מסלולי ההשקעה והזכויות שנקבעו בחוזים הישנים.
נדמיין שני גברים בני 48 עם שכר של כ-25 אלף שקל. לשניהם יש ביטוח מנהלים. לראשון - פוליסה ותיקה עם תנאים שאי אפשר לקבל היום מחדש. לכן העברה פשוטה של הכסף לקרן זולה יותר עשויה להביא לאובדן זכות בעלת ערך. לשני יש חוזה מדור מאוחר יותר. וכאן התמונה כבר שונה לגמרי.
יש לבחון בתשומת לב מיוחדת ביטוחי מנהלים שנפתחו אחרי יוני 2001. ברוב המקרים האלה תנאי תשלומי הפנסיה נחותים מאלה של קרן פנסיה, ודמי הניהול ועלות הכיסויים הביטוחיים עשויים להיות גבוהים בהרבה. וכאן מסתתרת מלכודת שרבים אינם מכירים.
אותו "מקדם מובטח משתלם", שנמכר בעבר כאחד היתרונות המרכזיים של ביטוח מנהלים, אינו מבטיח בהכרח הגנה כלכלית לכל החיים עבור המשפחה. בחישוב המקדם הזה עלול להיעדר תשלום לכל החיים לבן או בת הזוג במקרה של מות הפנסיונר. בבחירת מסלול הכולל תשלום לכל החיים לבן או בת הזוג, החישוב יהיה אחר. כלומר, מקדם יפה בפוליסה והגנה אמיתית על המשפחה - אינם אותו דבר כלל.
לכן, אם ניתוח מקצועי מראה שבכל מקרה יש היגיון להחליף את ביטוח המנהלים שלכם בקרן פנסיה, דחיית ההחלטה בכמה שנים עשויה להיות יקרה מאוד. כל שנה כזאת היא דמי ניהול נוספים ועלות גבוהה יותר של הכיסויים הביטוחיים. כסף שהיה יכול להישאר בחיסכון הפנסיוני שלכם ולהמשיך לעבוד בשבילכם.
אבל יש גם קיצוניות הפוכה: להעביר את החסכונות רק בגלל שמישהו אמר "בקרן הפנסיה זה זול יותר". חלק מהפוליסות הוותיקות אכן כוללות תנאים וזכויות שאי אפשר לשחזר אחרי ויתור עליהן.
בדיוק מהסיבה הזאת ב-BestSeller אנחנו מתחילים תמיד רק באבחון פנסיוני מפורט. אנחנו אוספים את התמונה הפנסיונית המלאה של האדם. בודקים חוזים, זכויות שנצברו, עמלות, כיסויים ביטוחיים, מסלולי השקעה. מסתכלים לא רק על היום, אלא גם ממדלים תרחישים שונים לשנים קדימה. מה יקרה אם ההכנסה תשתנה? איזו הגנה תישאר למשפחה? מה יקרה לחסכונות בתרחישי השקעה שונים? אילו תנאים כדאי לשמר, ואילו באמת כבר לא פועלים לטובת הלקוח? ורק אחרי כל זה כדאי לדבר על אסטרטגיה.
מניסיון של שנים רבות השתכנעתי בדבר אחד: בתכנון פנסיוני לא מנצח מי שמצא את העמלה הנמוכה ביותר. מנצח מי שהבין בזמן על מה הוא משלם – ומה הוא מקבל בתמורה.
רוצים להבין אם ההון הפנסיוני שלכם עובד בשבילכם? התקשרו אלינו והזמינו פגישה עם המומחה שלנו *9598
הירשמו